Online casino achteraf betalen: zo werkt het in 2026
 Available in US
Inhoudsopgave
- Wat ‘achteraf betalen’ via de telefoonrekening in 2026 betekent
- Waarom Nederlandse casino’s en buitenlandse aanbieders niet op één lijn staan
- Sms, telefoonnummer of eenmalige code: zo lopen telefoonbetalingen
- Bij een 0900-storting loopt de betaling via een telefoongesprek
- De rekening komt later; de limiet ligt vaak eerder
- Mobiel storten zonder telefoonrekening: de rol van iDEAL
Een storting kan via sms, een code of een 0900-gesprek lopen; de telecomaanbieder verrekent de kosten anders bij prepaid en een abonnement.
Wat ‘achteraf betalen’ via de telefoonrekening in 2026 betekent
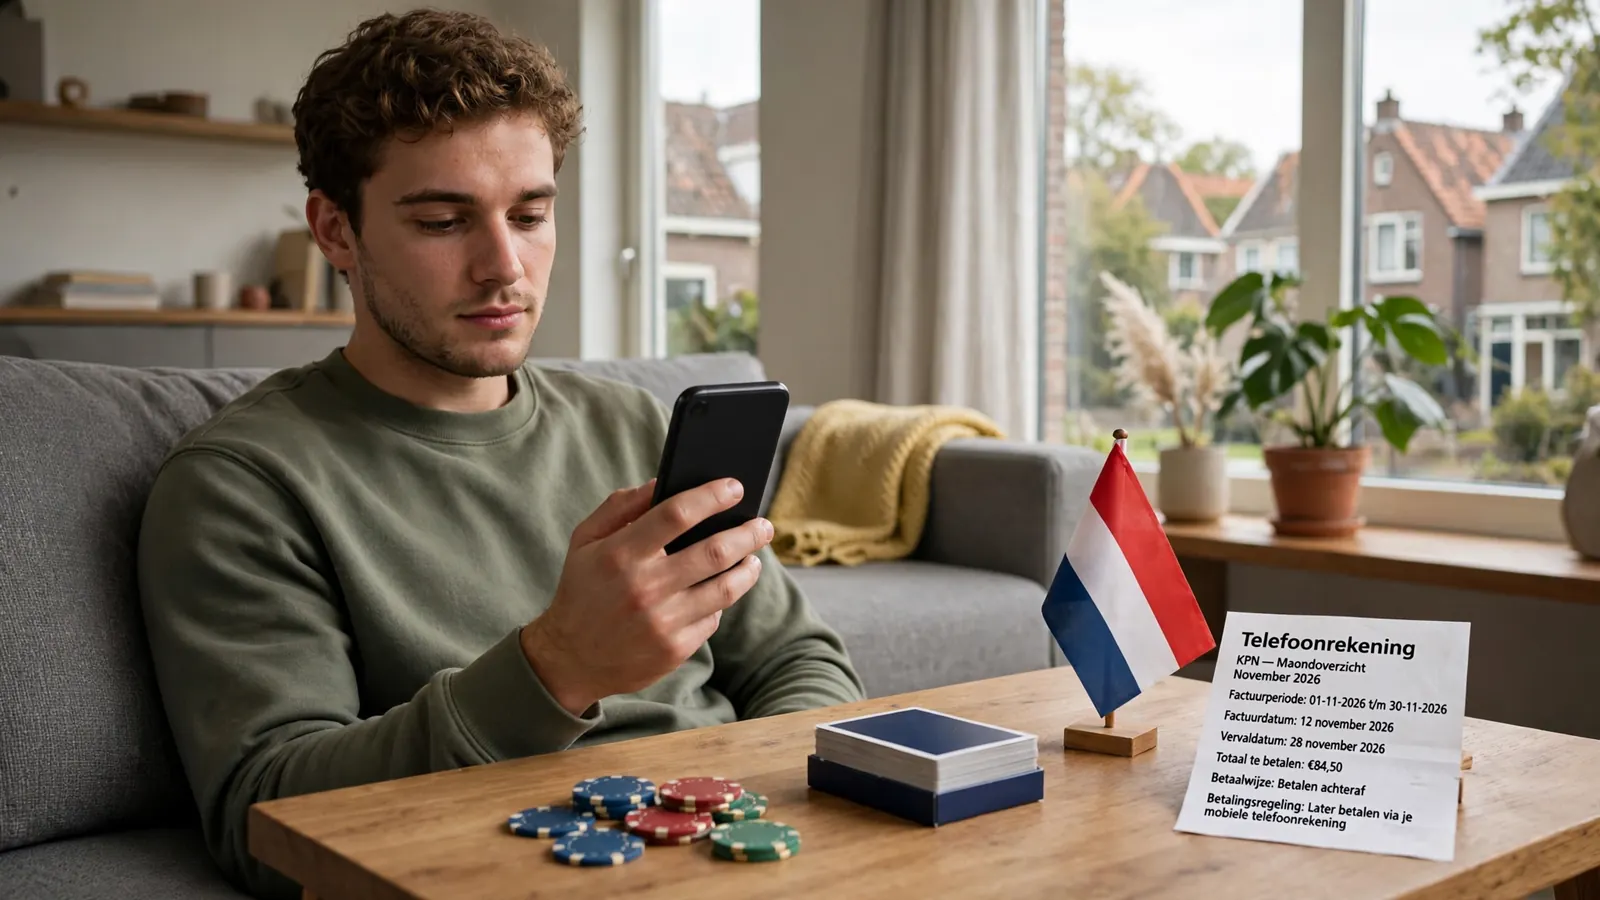
De term ‘achteraf betalen’ klinkt alsof een casino eerst krediet verstrekt en de speler de storting later rechtstreeks aan het casino terugbetaalt. Bij betalen via de telefoonrekening werkt het anders. Het bedrag wordt niet als openstaande casinoaankoop behandeld, maar via de mobiele aansluiting afgerekend: bij prepaid gaat het van het beltegoed af, terwijl het bij een abonnement op de telefoonrekening kan verschijnen. De betaling loopt dus via de telecomaanbieder.
Dat onderscheid is belangrijk. Het woord ‘achteraf’ slaat hier op het moment waarop een abonnementsbedrag op de factuur zichtbaar wordt, niet op een lening of betaalafspraak met het casino. De storting is bedoeld om saldo op de speelrekening te zetten; de rekening daarvan komt bij de telecomaanbieder terecht. Bij prepaid wordt het tegoed direct verminderd. Bij een abonnement worden de kosten doorgaans met de volgende factuur verrekend.
1. Oranje Palace
Licentie: Kansspelautoriteit – KOA-vergunning
2. Hard Rock Casino
Licentie: Kansspelautoriteit – KOA-vergunning
3. Jack’s
Licentie: Kansspelautoriteit – KOA-vergunning
4. Tonybet
Licentie: Kansspelautoriteit – KOA-vergunning
5. One Casino
Licentie: Kansspelautoriteit – KOA-vergunning
6. Kansino
Licentie: Kansspelautoriteit – KOA-vergunning
7. LeoVegas
Licentie: Kansspelautoriteit – KOA-vergunning
8. BetMGM
Licentie: Kansspelautoriteit – KOA-vergunning
9. Casino777
Licentie: Kansspelautoriteit – KOA-vergunning
10. Winnitt
Licentie: Kansspelautoriteit – KOA-vergunning
In de praktijk lopen twee momenten daardoor uit elkaar: het saldo kan bij het casino worden opgehoogd, terwijl de kosten pas later op de telefoonrekening staan. Dat voelt voor sommige spelers als betalen op rekening, maar de betalingsrelatie ligt ergens anders. Het casino ontvangt een storting via een betaalroute die aan de mobiele aansluiting is gekoppeld. De telecomaanbieder verwerkt de kosten volgens de voorwaarden van die aansluiting.
Ik vind dat de benaming hier gemakkelijk verwarring veroorzaakt. ‘Achteraf betalen’ is een brede winkelterm geworden, maar bij een casino zegt die op zichzelf weinig over krediet, terugbetalingstermijnen of uitstel dat het casino verleent. De praktische kern is beperkter: beltegoed of de telefoonrekening wordt belast voor een storting. Geen casino-krediet.
Ook de term ‘telefoonrekening’ dekt niet altijd hetzelfde gebruik. Bij prepaid wordt niet gewacht op een maandfactuur; de waarde staat al op de aansluiting en neemt af zodra de betaling wordt verwerkt. Bij een abonnement kan de uitgave pas later als onderdeel van de telecomfactuur zichtbaar worden. In beide gevallen is het mobiele account de route waarlangs de kosten worden geïnd. Het verschil zit in de afrekening, niet in de aard van de storting.
Snelle uitbetaling bij casino’s in Nederland
Voor Nederlandse online casino’s met een vergunning van de Kansspelautoriteit is betalen via de telefoonrekening in de praktijk geen reguliere stortingsmethode. Dat is een wezenlijk punt voor wie de term online casino achteraf betalen 2026 tegenkomt: de omschrijving kan een bestaande betaalvorm uitleggen, maar maakt die daarmee nog niet tot een gangbare optie bij Nederlandse vergunninghouders. Een commerciële casinovergelijking stelt eveneens dat telefoonrekeningbetalingen bij weinig casino’s beschikbaar zijn en niet bij Nederlandse goksites met een vergunning. Dat is een beschrijving van die vergelijking, geen vaste belofte over elk aanbod dat op enig moment online staat.
Het verschil tussen een betaalmethode in algemene zin en een betaaloptie bij een specifieke aanbieder verdwijnt vaak in korte reclameteksten. Een pagina kan de indruk wekken dat betalen via de telefoonrekening overal beschikbaar is, terwijl de betaalkeuze per casino verschilt. Bij een Nederlandse vergunninghouder moet de methode daadwerkelijk in het stortingsoverzicht staan voordat zij als bruikbare optie kan worden beschouwd. De term op een informatiepagina is geen bewijs dat de betaalroute daar ook wordt aangeboden.
Daarom is ‘achteraf’ hier vooral een omschrijving van de inning via de telecomaanbieder. Het betekent niet dat iedere speler pas na het gokken betaalt, en evenmin dat iedere aansluiting geschikt is voor zo’n transactie. De telefoonrekening kan de kosten later tonen, maar de storting blijft een betaling die aan een mobiele aansluiting is gekoppeld. Wie de term leest als een algemene belofte van krediet, haalt twee verschillende zaken door elkaar.
Ook het woord ‘betalen’ kan de indruk geven dat het om een directe betaling aan het casino gaat. In werkelijkheid wordt de mobiele aansluiting belast en wordt het bedrag aan de casinorekening toegevoegd als storting. De telecomaanbieder en het casino hebben daarbij verschillende rollen. De eerste verwerkt de kosten via beltegoed of factuur; de tweede boekt het stortingsbedrag op de speelrekening. Dat zijn twee kanten van dezelfde transactie, maar niet dezelfde rekening.
In uitleg over betaalmethoden wordt dat onderscheid zelden prominent gemaakt. De nadruk ligt vaak op de mogelijkheid om een bedrag met een mobiel nummer te voldoen, terwijl minder aandacht uitgaat naar de vraag wie de kosten int en waar ze later zichtbaar worden. Juist dat bepaalt of ‘achteraf betalen’ een passende omschrijving is. Voor prepaid is die term minder letterlijk: het tegoed wordt meteen verminderd. Voor een abonnement kan de factuur later volgen, maar ook dan verstrekt het casino zelf geen uitstel van betaling.
Belangrijkste inzicht
Betalen via de telefoonrekening is een methode van inning via de telecomaanbieder en geen kredietverlening door het casino zelf.
Een heldere lezing van de term voorkomt dus een verkeerde verwachting. Betalen via de telefoonrekening is een manier om een storting via beltegoed of een mobiele factuur af te rekenen. De latere factuur maakt het geen gewone betaalmethode achteraf, en de naam betekent niet dat Nederlandse casino’s met een KSA-vergunning deze optie standaard aanbieden. Eerst de betekenis, dan de beschikbaarheid.
Waarom Nederlandse casino’s en buitenlandse aanbieders niet op één lijn staan
Een betaalmethode zegt op zichzelf weinig over de status van een casino. Dat onderscheid raakt zoekopdrachten naar een online casino in Nederland waar achteraf betalen mogelijk lijkt: de betaaloptie kan aantrekkelijk ogen, terwijl de aanbieder buiten het Nederlandse vergunningstelsel valt. Ik heb in de praktijk vaak gezien dat een vertrouwd logo of een bekende betaalnaam de aandacht trekt voordat iemand heeft vastgesteld wie de rekening eigenlijk beheert. Dat is de verkeerde volgorde.
In Nederland mogen online kansspelen met echt geld alleen worden aangeboden door aanbieders met een vergunning van de Kansspelautoriteit. Een buitenlandse website kan vanuit Nederland bereikbaar zijn, maar bereikbaarheid maakt haar niet tot een Nederlandse vergunninghouder. Ook een soepel ogende stortingspagina verandert niets aan die status. De vergunning hoort bij de aanbieder en diens aanbod, niet bij de betaalmethode die op het scherm staat.
Dat verschil is relevant bij betalen via de telefoonrekening. Wie zoekt naar een casino in Nederland met achteraf betalen, kan aanbiedingen tegenkomen die die term ruim gebruiken. Soms gaat het om het later afrekenen van een mobiele betaling, soms om een storting bij een buitenlandse partij. De omschrijving vertelt niet vanzelf onder welk toezicht het casino valt. In mijn ervaring worden betaalnamen op commerciële pagina’s nogal eens als herkenningspunt gebruikt; ze zijn geen bewijs van vergunning.
Online casino met MuchBetter: aanbod en beperkingen
iDEAL is geen keurmerk
Er zijn buitenlandse casino’s die iDEAL aanbieden. Dat schuurt met de Nederlandse regels: sinds de legalisering van online gokken in oktober 2021 mogen uitsluitend casino’s met een vergunning van de Kansspelautoriteit iDEAL aanbieden. Een iDEAL-logo bij een buitenlandse aanbieder verdient daarom extra aandacht. Het logo zelf bewijst niet dat de aanbieder een Nederlandse vergunning heeft.
Ook moet onderscheid worden gemaakt tussen de betaalmethode en de partij die haar aanbiedt. De aanwezigheid van een bekende betaaloptie kan een indruk van vertrouwdheid geven, maar zegt niet welke voorwaarden gelden voor het casinoaccount, hoe een uitbetaling wordt behandeld of welke toezichthouder verantwoordelijk is. Dat zijn afzonderlijke zaken. Een betaalpagina kan er professioneel uitzien en toch geen antwoord geven op de vraag of het kansspelaanbod in Nederland is toegestaan.
De Nederlandse vergunning is dus geen detail onder aan de pagina. Zij bepaalt of de aanbieder binnen het lokale stelsel opereert. De Kansspelautoriteit houdt het vergunningenregister bij; een controle van de aanbieder daar is zinvoller dan afgaan op een betaalicoon of een algemene bewering over betrouwbaarheid. Een klikbaar licentiezegel dat naar het officiële register leidt, maakt die controle beter verifieerbaar. Een afbeelding zonder werkende verwijzing doet dat niet.
Eerst de voorwaarden, dan pas de betaalkeuze
Bij een buitenlandse aanbieder moeten vergunning, transactiekosten, limieten en uitbetalingsmogelijkheden vooraf worden nagegaan. Die punten horen bij elkaar, maar beantwoorden verschillende vragen. De vergunning gaat over de status van het aanbod. Kosten bepalen wat de storting of een latere transactie financieel betekent. Limieten kunnen bepalen welk bedrag via een bepaalde route verwerkt kan worden. De uitbetalingsvoorwaarden laten zien hoe geld van het casinoaccount weer beschikbaar kan komen.
- Controleer de vergunning in het KSA-register
- Lees de uitbetalingsvoorwaarden vooraf
- Zoek de kosteninformatie vóór de transactie op
- Afgaan op een betaalicoon als bewijs van vergunning
- Ervan uitgaan dat stortingsopties ook voor opnames gelden
- Een vast kostenpercentage veronderstellen zonder check
Juist bij de laatste stap ontstaat gemakkelijk een blinde vlek. De storting is zichtbaar op het betaaloverzicht en voelt daardoor concreet; de route terug krijgt vaak pas aandacht wanneer een opname aan de orde is. Een aanbieder kan meerdere betaalopties bij stortingen tonen zonder dat diezelfde opties ook voor uitbetalingen beschikbaar zijn. Daarom is het niet genoeg om te zien dat een betaling kan worden gestart. De voorwaarden voor opnemen moeten apart worden gelezen, inclusief eventuele beperkingen die aan de gekozen route zijn verbonden.
Kosten verdienen dezelfde zorgvuldigheid. Een vermelding van een betaalmethode vertelt niet automatisch of de aanbieder of een tussenliggende dienst kosten rekent. Ook een bedrag dat op het scherm staat, zegt niet zonder meer wat uiteindelijk wordt afgeschreven. De voorwaarden kunnen per aanbieder en betaalroute verschillen. Dat is geen reden om een specifiek kostenpercentage te veronderstellen; wel een reden om de kosteninformatie vóór een transactie op te zoeken.
Betalen bij online casino’s: betaalmethoden en opties
Een betaaloptie heft de juridische grens niet op
Bij Nederlandse casino’s met een vergunning hoort het aanbod binnen de Nederlandse regels te vallen. Buitenlandse aanbieders kunnen technisch toegankelijk zijn, maar dat maakt hun aanbod niet gelijkwaardig aan dat van een vergunninghouder. Evenmin maakt het accepteren van iDEAL een buitenlandse website tot een legaal Nederlands casino. De betaalmethode en de vergunning zijn twee aparte controles.
Ik zou daarom een volgorde aanhouden die weinig ruimte laat voor verkooppraat: eerst vaststellen wie de aanbieder is en of die in het register van de Kansspelautoriteit staat; daarna de kosten, limieten en uitbetaling bekijken; pas dan beoordelen of de betaalroute past. Een belofte als “direct storten” beschrijft hooguit een deel van de betaling. Zij zegt niets over de vergunning en is geen toezegging over hoe of wanneer een uitbetaling verloopt.
Bij aanbiedingen rond achteraf betalen is die scheiding extra belangrijk, omdat de formulering de aandacht naar het betaalmoment trekt. De werkelijke beoordeling gaat breder: wie ontvangt het geld, welke voorwaarden gelden en binnen welk vergunningstelsel wordt het kansspel aangeboden? Een buitenlandse aanbieder kan een betaalmethode tonen die in Nederland bekend is, maar daarmee verdwijnen de verschillen in toezicht en voorwaarden niet. Eerst de status. Daarna de betaalkeuze.
Online casino bonus zonder storting: zo werkt het
Sms, telefoonnummer of eenmalige code: zo lopen telefoonbetalingen
Bij betalen via de telefoonrekening kunnen vergelijkbare woorden verschillende handelingen aanduiden. Soms is een mobiel nummer de ingang tot de betaling, soms verstuurt de speler zelf een sms. In een derde variant dient een sms-code alleen om een betaling te bevestigen. Dat onderscheid is belangrijk: een bericht kan de beveiligingsstap zijn, zonder dat de sms zelf de storting vormt.
Bij een storting via telefoonrekening begint het proces tijdens het afrekenen. De speler vult een mobiel nummer in en bevestigt vervolgens de betaling via sms. De afrekening loopt daarna via het beltegoed of de telefoonrekening. Bij prepaid wordt het bedrag van het beschikbare tegoed afgeschreven; bij een abonnement kan het op de volgende factuur verschijnen. Het telefoonnummer koppelt de betaling dus aan de mobiele aansluiting, terwijl de sms dient om die handeling te autoriseren.
Zo’n bevestiging is niet hetzelfde als een sms-storting. Bij betalen per sms staat op het scherm een nummer en een code. De speler stuurt die code vanaf de mobiele telefoon naar dat nummer. Na een bevestigingsbericht moet de betaalpagina worden ververst; daarna wordt het gestorte bedrag op het saldo getoond. De verstuurde code hoort bij de instructie op het scherm. Zelf een andere tekst versturen of een oud bericht hergebruiken past niet in dit proces.
SMS-storting proces
Opdracht aanmaken De betaalopdracht wordt eerst op de pagina van het casino aangemaakt.
Bevestigen via toestel De speler bevestigt de opdracht vanaf de mobiele telefoon (bijvoorbeeld via een code).
Saldo bijwerken Na het verversen van de pagina wordt het gestorte bedrag op het saldo getoond.
De volgorde laat zien waar de controle plaatsvindt. Eerst wordt de betaalopdracht op de pagina aangemaakt, daarna wordt die vanaf het toestel bevestigd en pas vervolgens wordt het saldo bijgewerkt. De bevestiging kan dus al binnen zijn terwijl het bedrag nog niet zichtbaar is op de pagina die openstaat. Verversen is dan onderdeel van het afronden, niet een tweede betaling. Dat verschil voorkomt dat iemand uit ongeduld opnieuw een opdracht start.
Een sms kan ook alleen als verificatie dienen. Bij die inrichting maakt de sms de betaling niet op zichzelf: hij bevestigt een opdracht die via een andere stap is begonnen. Andere systemen gebruiken juist een premium-sms als onderdeel van de betaling zelf. Het bericht heeft dan een andere functie dan een eenmalige bevestigingscode. In de praktijk zegt het woord ‘sms’ daarom nog weinig over de betaalroute. De beslissende informatie staat bij de instructie: wordt een code gevraagd ter bevestiging, of moet een bericht naar een opgegeven nummer worden gestuurd?
Bij Pay by Phone kan de bevestiging bestaan uit een eenmalige code die per sms wordt ontvangen. Die code wordt gebruikt om de betaling goed te keuren. Een eenmalige code is geen vast wachtwoord en hoort bij de transactie waarvoor hij is verstuurd. De route verschilt daarmee van een betaling waarbij de speler zelf een sms met een opgegeven code verstuurt. De ene keer komt de code binnen en wordt hij ingevoerd; de andere keer wordt een code vanaf de telefoon verzonden.
Ik let bij dit soort betaalvensters vooral op de werkwoorden. ‘Ontvang’, ‘voer in’, ‘verzend’ en ‘bevestig’ beschrijven verschillende stappen. Een pagina die om een mobiel nummer vraagt, een sms-code laat versturen en vervolgens een bevestigingsbericht aankondigt, beschrijft niet automatisch dezelfde methode als een pagina waarop de speler zelf een bericht verzendt. De volgorde is geen detail. Ze bepaalt welke handeling de betaling in gang zet en welke alleen toestemming geeft.
Online casino bonus zonder wagering: uitleg
Ook de plek waar het bedrag verschijnt, helpt om de route te begrijpen. Bij betalen via telefoonrekening wordt het bedrag aan de mobiele aansluiting gekoppeld; bij de beschreven sms-storting verschijnt het na de bevestiging en het verversen op het casin saldo. De uiteindelijke afrekening kan daardoor elders zichtbaar zijn dan de storting zelf. Op een prepaid aansluiting wordt het tegoed direct aangesproken. Bij een abonnement kan de afrekening later op de telefoonfactuur staan. Een zichtbaar casin saldo en een telefoonrekening zijn dus twee verschillende administratieve stappen.
De formulering ‘achteraf betalen’ kan hier verwarring geven. Het woord klinkt alsof de speler eerst een gewone aankoop doet en later zelf een rekening betaalt. Bij een mobiele storting wordt de betaling echter aan beltegoed of de telefoonrekening verbonden; de sms- of codehandeling geeft toestemming of maakt deel uit van de betaalroute. Bij een abonnement kan de factuur later volgen, maar dat verandert de manier waarop de storting wordt gestart niet. Het is geen algemene belofte dat elke mobiele betaling pas achteraf wordt afgerekend.
Een online casino met achteraf betalen kan in beschrijvingen dus doelen op verschillende mobiele technieken, niet op één universele knop. De precieze instructie op het betaalvenster maakt duidelijk of een telefoonnummer wordt opgegeven, een bericht wordt verzonden of een ontvangen code wordt ingevoerd. Bij onduidelijke tekst is het verschil tussen bevestigen en betalen niet cosmetisch: het bepaalt wat de sms daadwerkelijk doet.
Kort gezegd: nummer invullen, code versturen en code invoeren zijn drie aparte handelingen. De telefoon kan de betaalrekening leveren, de sms kan de opdracht bevestigen, of het bericht zelf kan onderdeel van de betaling zijn. Eerst de functie van de stap lezen. Dan pas bevestigen.
De exacte werking van een mobiele betaling hangt af van de instructies in het betaalvenster: het kan gaan om het invullen van een nummer, het verzenden van een code of het invoeren van een ontvangen code.
Bij een 0900-storting loopt de betaling via een telefoongesprek
Een storting via een 0900-nummer begint niet in het betaalmenu met een bankkeuze of een sms-code. De speler belt een opgegeven nummer en voert tijdens het gesprek een code in. Die code koppelt de telefonische betaling aan de juiste storting. Na afloop wordt het bedrag via de telefoonrekening afgerekend en aan het casinoaccount toegevoegd.
Dat verloop maakt deze methode anders dan betalen per sms. Bij een sms-betaling wordt een bericht verstuurd; bij een 0900-storting is het telefoongesprek zelf de handeling waarmee de betaling wordt gestart en bevestigd. De code is daarbij geen los betaalmiddel. Ze dient om de oproep aan de storting te verbinden. Zonder die stap kan het systeem niet op dezelfde manier vaststellen voor welk account het bedrag bedoeld is.
In de praktijk bestaat de handeling dus uit drie onderdelen: het nummer bellen, de gevraagde code invoeren en daarna controleren of het saldo is bijgewerkt. Dat laatste gebeurt na afloop van de oproep. De storting verschijnt niet noodzakelijk op het moment dat de code wordt ingetoetst; de beschreven volgorde is dat het bedrag na het gesprek op het casinoaccount wordt toegevoegd. De telefoonrekening is de route waarlangs de betaling wordt afgerekend, niet het saldo waarop de speler uiteindelijk speelt.
Dat onderscheid klinkt klein, maar het bepaalt waar een eventuele onduidelijkheid ontstaat. Bij een gewone online betaling is de bevestiging vaak zichtbaar in een betaalvenster. Bij een telefonische betaling lopen de oproep en de verwerking op het casinoaccount naast elkaar. De oproep kan zijn afgerond terwijl de bijschrijving nog niet zichtbaar is. Het relevante controlepunt is daarom niet alleen of er gebeld is, maar ook of de transactie na afloop daadwerkelijk op het account staat.
Online casino met Tikkie: hoe betalen via iDEAL werkt
Ik heb dit soort betaalbeschrijvingen altijd gelezen als een keten van overdrachten: de speler start de oproep, de code verwijst naar de storting, de telecomroute rekent af en het casino verwerkt het bedrag op het speelsaldo. Iedere stap heeft een eigen functie. De telefoon is hier dus niet alleen een scherm waarop een betaalpagina wordt geopend. De verbinding zelf hoort bij de betaalmethode.
De benaming kan verwarring geven. Een speler die zoekt naar achteraf betalen bij een casino kan denken aan een aankoop op krediet, waarbij eerst wordt gespeeld en pas later wordt besloten of er betaald wordt. Bij een storting via een 0900-nummer betekent dat niet dat het casino een lening verstrekt. De betaling wordt aan een telefoondienst gekoppeld en via de telefoonrekening afgerekend. Het casino ontvangt de storting voor het account; de telefoonrekening is de afrekenroute. Dat is een andere constructie dan spelen met geld dat nog niet is gestort.
Ook de code verdient een nauwkeurige lezing. Het gaat niet om een algemene toegangscode voor het casino en evenmin om een wachtwoord dat het account vervangt. In deze betaalroute is de code onderdeel van het gesprek en dient zij om de storting te identificeren. Daarom hoort een speler de code te gebruiken binnen de aangegeven betaalhandeling, niet als een los gegeven dat buiten die context betekenis heeft.
0900-storting stappen
Nummer bellen De speler belt het opgegeven 0900-nummer.
Code invoeren Tijdens het gesprek wordt de gevraagde code ingetoetst om de storting te koppelen.
Saldo controleren Na afloop van de oproep wordt gecontroleerd of het bedrag op het casinoaccount staat.
Over de mogelijke bedragen circuleren uiteenlopende beschrijvingen. Een gespecialiseerde beoordeling noemt voor een 0900-storting bedragen van €10 tot €250, maar dat bereik is geen vaste toezegging voor iedere aanbieder. Het bedrag hangt volgens die informatie af van de provider. Eenzelfde betaalroute kan dus niet zonder meer bij iedere telefoonprovider of dienst hetzelfde bedrag opleveren. De bandbreedte is vooral een aanwijzing dat er variatie bestaat, geen belofte dat elk bedrag binnen dat bereik op ieder casinoaccount beschikbaar is.
Daarom zegt een algemeen label als “storten via 0900” minder dan de concrete betaalinformatie die tijdens de transactie wordt getoond. Het nummer en de invoerhandeling beschrijven hoe de betaling loopt; de provider bepaalt mede welke bedragen binnen die route mogelijk zijn. Wie de werking beoordeelt, moet die twee zaken uit elkaar houden. De methode is herkenbaar, maar niet noodzakelijk overal identiek.
Het is bovendien belangrijk de bijschrijving en de afrekening niet als hetzelfde moment te behandelen. De betaling wordt via de telefoonrekening verwerkt, terwijl het casinoaccount na afloop van het gesprek het bedrag ontvangt. De speler ziet daarmee twee administratieve kanten van één handeling: de telecomaanbieder rekent de oproep af en het casino verwerkt de storting. Dat verklaart waarom de omschrijving van een 0900-betaalmethode zowel over bellen als over het accountsaldo spreekt.
De kern is eenvoudig, maar specifiek: bellen, de code invoeren en na het gesprek de bijschrijving op het casinoaccount controleren. Geen sms als hoofdhandeling. Geen gewone kredietbetaling. Een telefoongesprek als betaalroute.
De rekening komt later; de limiet ligt vaak eerder
Bij betalen via de telefoonrekening zit het opvallendste verschil niet altijd in het bedrag dat op het casinoaccount verschijnt, maar in wat de telecomprovider uiteindelijk verwerkt. Een storting kan van beltegoed afgaan of op de volgende factuur terechtkomen. Daardoor lijken de kosten op het moment van bevestigen soms overzichtelijker dan ze later blijken. De storting en de afrekening zijn twee aparte onderdelen van dezelfde betaling.
In mijn ervaring worden die onderdelen in aanbiedingen nogal eens samengevouwen tot één woord: ‘gratis’. Dat zegt op zichzelf weinig. Het kan betekenen dat de aanbieder geen eigen transactietoeslag rekent, terwijl een mobiele operator wel verwerkingskosten voor een sms-betaling in rekening brengt. Ook kan een telecomprovider of casino een toeslag toevoegen aan betalen via de telefoonrekening. De precieze kosten hangen dus af van de combinatie van dienst, aanbieder en provider; één algemene prijsregel is er niet.
Er zijn beschrijvingen van telefonische casinostortingen waarin staat dat er doorgaans geen extra transactiekosten boven op de storting komen. Dat is geen garantie voor iedere betaling. Een specialistische casinorecensie noemt bijvoorbeeld dat sommige aanbieders transactiekosten rekenen die kunnen oplopen tot 30% van het totaalbedrag. Dat percentage is een melding over bepaalde aanbieders, geen vaste marktregel. Het verschil is wezenlijk: een percentage uit een recensie mag niet worden gelezen als het tarief van iedere betaling via telefoonrekening.
Dezelfde voorzichtigheid geldt voor sms. Een sms kan uitsluitend dienen om een betaling te bevestigen; in een ander systeem is een premium-sms zelf onderdeel van de betaling. Dat onderscheid bepaalt waar kosten kunnen ontstaan. Bij een bevestigingsbericht kan de sms alleen de autorisatie afhandelen, terwijl bij een premium-sms de betaalhandeling via de mobiele dienst loopt. Sommige mobiele operatoren kunnen voor het verwerken van sms-betalingen kosten rekenen. Dat is niet automatisch hetzelfde als een toeslag van het casino.
De limiet kan vóór de factuur zichtbaar worden
Een limiet is niet noodzakelijk één vast maximum. De provider of betaaldienst kan grenzen hanteren per afzonderlijke transactie, per dag of over een langere periode. Welke grens geldt, verschilt per provider, land en dienst. Ook het maximale bedrag dat via de telefoon kan worden betaald, hangt af van de telefoonprovider. Een bedrag dat bij de ene combinatie beschikbaar is, hoeft daarom niet bij een andere provider te werken.
Limieten
Een storting kan worden geweigerd als de limiet van de telefoonbetaaldienst is bereikt, zelfs als er nog beltegoed beschikbaar is.
Dat maakt de betalingslimiet iets anders dan het saldo op de casinorekening. Een storting kan worden geweigerd omdat de telefoonbetaaldienst haar grens heeft bereikt, ook wanneer er nog beltegoed beschikbaar is of de telefoonrekening ruimte lijkt te bieden. Andersom kan een betaling wel worden goedgekeurd en pas later als kostenpost op de factuur verschijnen. Het moment waarop het geld op de speelrekening staat en het moment waarop de telecomkosten zichtbaar zijn, lopen niet noodzakelijk gelijk.
Voor sms-stortingen noemen sommige specialistische casinorecensies lage transactielimieten en bedragen in de orde van €10 tot €20 per betaling. Dat is een indicatie uit zulke recensies, geen universele grens en geen belofte dat die bedragen bij een specifieke dienst gelden. De feitelijke limiet kan per provider en betaalopzet afwijken. Een lage grens per transactie zegt bovendien niet vanzelf wat de totale ruimte over een dag of langere periode is.
Wat de kostenregel werkelijk zegt
Een kostenvermelding moet daarom worden gelezen als een uitsplitsing, niet als een los label. Staat er dat het casino geen transactiekosten berekent, dan beantwoordt dat alleen de vraag over de eigen toeslag van die aanbieder. Het zegt niet zonder meer of de provider kosten rekent voor de verwerking, of een premium-sms wordt gebruikt, of welke limiet voor het telefoonnummer geldt. Ontbreekt een bedrag in een korte betaalomschrijving, dan is dat geen bewijs dat elk onderdeel kosteloos is.
Ook de factuurvorm kan het zicht op de uiteindelijke kosten beïnvloeden. Bij een mobiel abonnement kan een betaling via Pay by Phone pas later op de maandelijkse factuur verschijnen. Daardoor is het mogelijk dat de casino-transactie al is afgerond terwijl de telecomafrekening nog niet zichtbaar is. Bij beltegoed wordt het bedrag daarentegen direct van het beschikbare tegoed afgeschreven. Dat verschil verandert niet noodzakelijk de transactielimiet, maar wel wanneer de financiële gevolgen merkbaar worden.
De controle vóór een betaling draait dus om drie afzonderlijke punten: eventuele kosten van de casino-aanbieder, mogelijke kosten van de telecomprovider en de toepasselijke limiet van de betaaldienst. Die kunnen in verschillende voorwaarden staan. Een algemene aanduiding als ‘betalen via telefoonrekening’ vertelt niet vanzelf welke partij welk bedrag rekent of hoe lang de limiet geldt.
In een betaalomgeving kan de bevestiging helder lijken: bedrag gekozen, betaling goedgekeurd, saldo bijgewerkt. De minder zichtbare voorwaarden zitten vaak bij de telecomdienst. Juist daar lopen toeslag en limiet uiteen. Een transactie kan binnen het ene maximum passen en toch een providerkost hebben, of worden geblokkeerd door een grens die niet op het casinotegoed zelf betrekking heeft. De rekening komt later. De grens kan eerder ingrijpen.
Mobiel storten zonder telefoonrekening: de rol van iDEAL
Een storting vanaf een telefoon kan op het scherm hetzelfde lijken, terwijl de afrekening ergens anders plaatsvindt. Bij betalen via de telefoonrekening loopt het bedrag via de telecomaanbieder. Met iDEAL wordt de bank gebruikt: de storting wordt vanuit de bankomgeving bevestigd en daarna direct op de speelrekening verwerkt. Dat verschil is belangrijk bij de vraag of online casino achteraf betalen mogelijk is. iDEAL is geen uitgestelde factuurbetaling, maar een directe bankbetaling.
In de Nederlandse vergunde markt is iDEAL een gangbare manier om mobiel geld op een speelrekening te zetten. Alleen casino’s met een vergunning van de Kansspelautoriteit mogen deze betaalmethode aanbieden. Dat maakt iDEAL niet automatisch beschikbaar bij iedere aanbieder die op een telefoon te openen is. De vergunning bepaalt of het casino in Nederland online kansspelen mag aanbieden; de betaaloptie hoort bij het aanbod van zo’n vergunde aanbieder.
iDEAL-verwerking
In tegenstelling tot telefoonbetalingen is iDEAL een directe bankbetaling waarbij het geld direct van de bank naar de speelrekening gaat, zonder tussenkomst van een telecomfactuur.
Ik kijk bij een betaalkeuze vooral naar de route die het geld aflegt. Bij iDEAL blijft die route herkenbaar: vanuit de stortingspagina gaat de speler naar de bank, keurt daar de betaling goed en keert vervolgens terug naar het casino. Er komt geen bedrag op de telefoonrekening terecht. De betaling wordt evenmin pas bij de volgende telecomfactuur zichtbaar. De bank is de partij die de betaalopdracht verwerkt.
De betaalstappen op een mobiel scherm
De stappen zijn eenvoudig, maar elke stap heeft een eigen functie. Eerst wordt iDEAL gekozen in de betaalomgeving van het casino. Daarna selecteert de speler de bank. De betaalpagina schakelt vervolgens over naar de bankomgeving, waar wordt ingelogd en de betaling wordt bevestigd. Na afronding keert de speler terug naar het casino. Het gestorte bedrag verschijnt direct op de casinorekening.
Die volgorde verklaart waarom mobiel storten niet hetzelfde is als een betaling met een mobiel nummer. De telefoon is hier het apparaat waarop de transactie wordt gestart en bevestigd; hij is niet de rekening waarop de kosten later worden verzameld. De betaling loopt via de bankkoppeling. Wie de betaalroute wil begrijpen, hoeft dus niet alleen naar het scherm te kijken, maar ook naar de partij die de opdracht afhandelt.
De directe verwerking is praktisch relevant. Een storting die op de speelrekening staat, kan daar meteen worden gezien; er is geen aparte stap waarbij een telefoonrekening wordt afgewacht. Dat maakt iDEAL geschikt voor een mobiele sessie waarin de storting en de bevestiging op hetzelfde apparaat plaatsvinden. De beschikbaarheid op mobiele apparaten betekent niet dat de telefoon zelf de betaalbron is. Dat onderscheid verdwijnt gemakkelijk achter knoppen met korte teksten als ‘storten’ of ‘direct betalen’.
Geen betaling achteraf
De woorden ‘achteraf betalen’ passen daarom niet bij iDEAL. Bij een betaalmethode achteraf ontstaat eerst een verplichting die later wordt voldaan. Bij iDEAL wordt de betaling juist tijdens de storting via de bank bevestigd. De casinorekening wordt vervolgens direct bijgewerkt. Er is geen telefoonrekening die later volgt en geen telecomfactuur waarop de storting als kostenpost verschijnt.
Online casino met bankoverschrijving: zo werkt het
Dat is ook het voornaamste verschil met betalen via de telefoonrekening: niet de mobiele telefoon, maar de afrekenroute. Beide kunnen op een mobiel apparaat worden gestart, maar alleen de telefoonrekeningbetaling wordt aan beltegoed of een telecomfactuur gekoppeld. iDEAL blijft een bankbetaling. In betaalmenu’s kan dat onderscheid minder zichtbaar zijn dan in de feitelijke verwerking. Een herkenbaar pictogram verandert de betaalbron niet.
Voor de speler zijn er geen kosten bij een iDEAL-storting. Dat maakt de methode in dit opzicht overzichtelijk: de storting wordt niet via de telefoonrekening afgerekend en er worden voor de speler geen iDEAL-kosten gerekend. Het is wel verstandig de betaalinformatie op de pagina zelf te lezen, omdat een overzichtelijke route niet hetzelfde betekent als een algemene uitspraak over alle mogelijke voorwaarden van een casino.
De vergunning hoort bij de betaalkeuze
iDEAL aanbieden is in Nederland verbonden aan de vergunningseis. Alleen casino’s met een Nederlandse vergunning van de Kansspelautoriteit mogen deze betaalmethode voor hun casino-aanbod gebruiken. De aanwezigheid van een betaallogo op een website is op zichzelf dus geen bewijs dat de aanbieder legaal in Nederland opereert. De vergunning moet bij de Kansspelautoriteit te controleren zijn voordat een registratie plaatsvindt.
In de praktijk is iDEAL voor Nederlandse spelers de populairste bankkoppeling, mede doordat stortingen direct worden verwerkt. De mobiele beschikbaarheid voegt daar vooral bereikbaarheid aan toe: de betaalstappen kunnen onderweg op een telefoon worden uitgevoerd. Ik beschouw dat als een verschil in toegang, niet als een andere financiële constructie. De bank blijft centraal staan en de betaling wordt tijdens het proces bevestigd.
Een telefoonrekening kan aantrekkelijk lijken omdat het bedrag op een latere factuur kan verschijnen, maar dat maakt de storting niet vergelijkbaar met iDEAL. De ene methode verplaatst de afrekening naar de telecomaanbieder; de andere vraagt om goedkeuring via de bank en boekt direct bij. Voor mobiel storten bij een Nederlands vergund casino is iDEAL dus geen manier om later te betalen. Het is een directe bankroute.
Kan ik in Nederland een online casino betalen via mijn telefoonrekening?
Nee, bij Nederlandse online casino’s met een KSA-vergunning is betalen via de telefoonrekening in de praktijk geen reguliere stortingsmethode. Bij aanbieders die deze optie wel aanbieden, wordt het bedrag van prepaidtegoed afgeschreven of op de telefoonrekening gezet.
Is een SMS-casino hetzelfde als betalen via de telefoonrekening?
Niet altijd. Bij een sms-betaling kan een sms de betaling zelf uitvoeren, maar sms kan ook alleen dienen om een betaling te bevestigen.
Wat zijn de beste online casino betaalmethoden?
Voor Nederlandse spelers is iDEAL een populaire optie: stortingen worden direct verwerkt en er zijn voor de speler geen kosten. Controleer wel of het casino een KSA-vergunning heeft.
Kan ik spelen in een mobiel casino met iDEAL?
Ja, iDEAL werkt ook op mobiele apparaten. Je kiest je bank, logt in en bevestigt de betaling; het bedrag wordt direct op je casinorekening bijgeschreven.
Wanneer wordt het geld overgemaakt na een betaling via telefoonrekening?
Na bevestiging wordt het bedrag aan je casinoaccount toegevoegd; bij een sms-betaling kan dat zichtbaar worden nadat je de pagina ververst. Bij prepaid wordt het tegoed direct afgeschreven, terwijl de kosten bij een abonnement vaak op de volgende telefoonrekening verschijnen.
Zijn er kosten verbonden aan betalen via telefoonrekening?
Dat kan: een aanbieder of telecomprovider kan toeslagen of transactiekosten rekenen, en sommige mobiele operators brengen verwerkingskosten voor sms-betalingen in rekening. Controleer de kosten bij de aanbieder en je provider voordat je betaalt.
Samengesteld door de redactie van 'Casino Zonder Licentie'.